
Gestore patrimoniale: La gestione privata del patrimonio è sensata?
Gestione del patrimonio – I gestori di patrimonio aiutano i loro clienti a orientarsi nel mondo finanziario complesso e sempre più digitale. Attraverso colloqui e fiducia, vengono analizzate in modo dettagliato le condizioni finanziarie del cliente; la fiducia è quindi centrale nel lavoro comune. Le tue situazioni attuali personali e gli obiettivi a lungo termine vengono presi in considerazione nella pianificazione. Alla fine si ottiene una pianificazione del patrimonio dettagliata e personalizzata, sviluppata appositamente per il cliente. Una gestione del patrimonio solida e redditizia è possibile sia per gli investitori finanziariamente forti che per i piccoli risparmiatori. Più avanti ulteriori informazioni sui costi e sulle somme minime di investimento.
Torna a investimento di capitale.
È utile un consulente patrimoniale?
Trovare il giusto gestore di patrimonio non è affatto facile. Un test sarebbe costoso. Tuttavia, è utile lasciare la gestione delle finanze a professionisti. Di conseguenza, la ricerca è molto attenta per trovare un buon gestore di patrimonio. In particolare in città che prosperano economicamente, come ad esempio Amburgo, Berlino, Monaco di Baviera, Colonia, Düsseldorf, ma anche città come Francoforte e Stoccarda. Non si hanno ancora esperienze durante la prima ricerca, quindi è tanto più importante informarsi sulla gestione privata del patrimonio. Abbiamo raccolto per te tutte le informazioni importanti sull’argomento.
Dal momento in cui la gestione del patrimonio è vantaggiosa?
La grande domanda è: Dal momento in cui una gestione del patrimonio si rivela vantaggiosa? Le banche offrono prodotti standardizzati già a partire da un patrimonio di 50.000 euro. Online si trovano addirittura modelli con soglie molto più basse.
Prodotti bancari standardizzati a partire da 50.000 euro
Una gestione del patrimonio personalizzata e pertanto redditizia, si rivela vantaggiosa solo a partire da un importo minimo di deposito di 500.000 euro.
Consulenza patrimoniale personalizzata a partire da 500.000 euro
Consulenti patrimoniali indipendenti
I consulenti patrimoniali indipendenti aiutano nella consulenza e nell’intermediazione finanziaria. Ma cosa fa un consulente patrimoniale, quali costi si sostenono come investitore e in che modo il lavoro differisce dal classico consulente bancario in filiale?
Vantaggi
- Gestione professionale del patrimonio – grazie all’esperienza si ha un miglior rapporto rendimento-rischio
- Valutazione neutrale della tua situazione finanziaria e azioni del gestore del patrimonio senza emozioni
- Relazioni regolari creano trasparenza sul tuo patrimonio complessivo attuale
- Risparmi molto tempo rispetto alla gestione privata del patrimonio
Svantaggi
- Costi per la gestione del patrimonio, tra cui costi fissi, commissioni di successo e costi per gli investimenti patrimoniali
- Accesso non flessibile al capitale e controllo limitato sul tuo patrimonio investito
- Rischi esistenti, ad esempio quando vengono prese decisioni errate dal gestore del portafoglio o in caso di conflitti derivanti dalla relazione contrattuale
Colloquio di consulenza
Come descritto, aiutano i clienti privati e le aziende a trovare i prodotti finanziari giusti per aumentare il proprio patrimonio.
- Costruzione del patrimonio
- Finanziamento immobiliare (suggerimento: investimento immobiliare)
- Operazioni bancarie
- Pensione (suggerimento: investimento assicurazione vita)
- Assicurazioni
- Sussidi statali

Costruzione del patrimonio
Nel colloquio di consulenza si discutono temi come la costruzione del patrimonio individuale. In particolare nei tempi del “oro abitativo” si ha una consulenza nel settore del finanziamento immobiliare.
Immobili e finanziamento immobiliare
Come investire in modo sensato il capitale, si dovrebbe comprare una casa, un appartamento o forse un terreno in una posizione attraente nel centro città? In città come Londra si vendono ormai anche posti auto come immobili di lusso. Si pagano fino a 450.000 euro per un semplice posto auto senza tetto. Con questa somma si potrebbero anche comprare due case in periferia a Londra. Appartamento, casa, terreno o addirittura modelli alternativi da parcheggio a resort estivo. Per ottenere una rendita stabile e buona con immobili, la consulenza è quindi indispensabile.
- Leggi di più su immobili come investimento.
Suggerimento! Chi cerca un immobile esclusivo non ha bisogno di agenti immobiliari normali, ma di un agente immobiliare di lusso con conoscenze specifiche e buona rete. Molti di questi immobili non appariranno mai nei portali immobiliari normali.
Pensione e assicurazioni
Quando si parla di previdenza per la vecchiaia ci sono molte opzioni. Oltre alle proprietà immobiliari già menzionate, nel dialogo si parla anche di basi. Il più importante all’inizio è l’assicurazione sulla vita. Se ti concentri sull’accumulo di patrimonio, hai bisogno in particolare di un’assicurazione sulla vita a risparmio.
Come funziona l’assicurazione sulla vita? Le assicurazioni sulla vita si possono in generale suddividere in due tipi, l’assicurazione sulla vita a rischio e l’assicurazione sulla vita a risparmio. Le assicurazioni sulla vita si distinguono soprattutto come migliore protezione per i partner e i figli (assicurazione sulla vita a rischio). Ma possono fare molto di più, ad esempio l’accumulo di patrimonio per la vecchiaia (assicurazione sulla vita a risparmio). Con un’assicurazione sulla vita a risparmio puoi assicurarti o risparmiare denaro per la vecchiaia, parola chiave previdenza per la vecchiaia. Un’assicurazione sulla vita completata con effetto risparmio crea entrambi insieme, è relativamente economica e genera rendimento.
- Leggi di più su questo argomento assicurazione sulla vita

Oltre a questo ci sono molti altri argomenti che vengono discussi per creare il perfetto portafoglio di investimenti. Si parla ad esempio di vantaggi fiscali che si ottengono attraverso gli investimenti. Sapavi che le plusvalenze su metalli preziosi e pietre preziose sono esenti da tasse, così come l’acquisto di oro per investimento. Leggi di più su questo argomento: investimento in gioielli. Sapavi, in base all’esperienza, questo mix di investimenti è consigliabile:
- 1/3 investimenti a interesse fisso / titoli
- 1/3 immobili
- 1/3 beni mobili, ad esempio diamanti o arte
Consigli per prodotti finanziari
In base ai colloqui di consulenza, le gestioni indipendenti di patrimonio raccomandano i prodotti giusti per un mix stabile e redditizio di opzioni bancarie, assicurative e di risparmio per l’acquisto di immobili.
Che differenza c’è tra consulenti patrimoniali e consulenti bancari?
I consulenti bancari sono esperti nel loro settore. Tuttavia si limitano anche alla consulenza riguardo ai propri prodotti preferiti.
I consulenti patrimoniali, invece, uniscono esperienze e competenze in diversi settori finanziari. Questi includono approcci classici ma anche moderni così come un ampio portafoglio di prodotti finanziari.
I consulenti patrimoniali sono quindi esperti, tra gli altri, nei seguenti settori:
- Economia e organizzazione d’azienda
- Diritto e tasse
- Prodotti assicurativi per il nucleo familiare e le aziende
- Prodotti bancari per il nucleo familiare e le aziende
- Risparmio per l’acquisto di immobili e immobili
- Consulenza ai clienti e organizzazione del lavoro
- Pianificazione finanziaria
Pianificazione finanziaria
Il A&O per i gestori privati di patrimoni è la stretta collaborazione con il cliente. Alla fine si arriva a una pianificazione finanziaria concreta. Per poter redigere una pianificazione finanziaria, è necessario raccogliere informazioni dal cliente. A questo proposito sono soprattutto due parametri:
- Quanto è alto il tuo reddito?
- Quali sono le spese, hai pianificato?
- I tuoi obiettivi a lungo termine
Di conseguenza, molto fiducia deve essere accordata al consulente patrimoniale indipendente. Dopo che il consulente patrimoniale si è fatto un’idea della situazione finanziaria del cliente, vengono anche interrogati gli obiettivi a lungo termine nel colloquio di consulenza. Perché si tratta di una collaborazione a lungo termine, comune e redditizia per entrambe le parti, te come investitore e la gestione patrimoniale. La pianificazione finanziaria elaborata offre ora una soluzione adatta alle tue esigenze e personalizzata per le tue pianificazioni attuali e future.


Costi per la gestione patrimoniale
Quanto costa un consulente patrimoniale?
Costi fissi
In genere, i costi o le commissioni per la gestione patrimoniale, misurati rispetto alla somma investita, non superano il 1,5 % all’anno. Alcune aziende e consulenti indipendenti possono arrivare anche al 2,5 %, ma non dovrebbe mai andare oltre. La gestione patrimoniale standardizzata o automatizzata è spesso più economica.
Commissioni per successo
Erfolgsgebühren? Du sollst auch noch extra bezahlen? Ja! Denn Erfolgsgebühren bilden bildet gleichzeitig einen starken Anreiz für den Vermögensverwalter möglichst erfolgreich zu arbeiten.
Viele Vermögensverwalter berechnen ohnehin zusätzlich eine Erfolgsgebühr. Die Höhe dieser Provision wird zum Beispiel durch den prozentualen Anteil des erzielten Wertzuwachses gemessen.
Costi delle attività patrimoniali
Zusätzlich werden noch Kosten erhoben, die unmittelbar im Zusammenhang mit deinen Anlageobjekten stehen. Das sind beispielsweise Depotgebühren, Transaktionsgebühren aber auch Kontoführungskosten.
Aufgaben zusammengefasst
- Aiuto per i clienti – I gestori patrimoniali aiutano i loro clienti a orientarsi nel mondo finanziario complesso e sempre più digitale
- Analisi finanziaria – Attraverso colloqui e fiducia si analizza accuratamente la situazione finanziaria del cliente
- Obiettivi – I tuoi obiettivi personali e a lungo termine vengono presi in considerazione nella pianificazione
- Sussidi statali – Aiutano a sfruttare al meglio le attuali opportunità di finanziamento statali
- Pianificazione finanziaria – Alla fine si ottiene una pianificazione dettagliata del patrimonio, sviluppata in modo personalizzato per il cliente

Come trovo un gestore serio del patrimonio?
La nostra checklist per la gestione del patrimonio giusta:
- Importo dell’investimento – L’importo dell’investimento è sufficientemente elevato? (vedi “Da quando una gestione del patrimonio è vantaggiosa [oben]; standardizzata a partire da 50.000 euro, personalizzata a partire da 500.000 euro)
- Qualifica professionale – Per trovare un buon gestore, controlla la qualifica professionale del tuo gestore del portafoglio, poi decidi in base alla tua valutazione personale dopo il primo colloquio
- Fai attenzione a verificare che i costi o le commissioni, in rapporto all’importo dell’investimento, non superino il 1,5% all’anno
Quando si parla di gestione del patrimonio, è importante pensare a lungo termine e investire di conseguenza. Come investitore, devi portare pazienza e fiducia, ma anche avere un orizzonte di investimento a lungo termine.
Con un gestore del patrimonio non si effettua un investimento per poche settimane o mesi. Come puoi vedere anche dai costi, le commissioni vengono calcolate in base all’importo dell’investimento annuale. I prodotti finanziari, siano essi assicurazioni o finanziamenti immobiliari, sono pianificati a lungo termine. A breve termine, i rendimenti del tuo investimento sono piuttosto casuali e poco prevedibili. Infatti, molti prodotti sono soggetti alle normali condizioni economiche. Questo significa che anche le emozioni al mercato azionario giocano un ruolo. Consiglio!
- Leggi di più su azioni come investimento, obbligazioni e fondi (ETF).
Se desideri ottenere rendimenti attrattivi a lungo termine e conservare e aumentare il tuo patrimonio, devi accettare tali oscillazioni temporanee dei prezzi, importante è la prospettiva a lungo termine. In questo caso è anche utile dare un’occhiata ai metalli preziosi, rispettivamente alla crescita del valore dell’oro, dell’argento, del platino o del palladio. In tutti i metalli preziosi si osserva (similmente al settore immobiliare) che a lungo termine si ottengono quasi sempre rendimenti. Più lungo è il periodo, tanto più elevati sono i rendimenti.
Lo sai già? Anche i dividendi delle azioni crescono e crescono. Dividendo significa: chi detiene azioni per un periodo più lungo riceve, alla fine dell’anno fiscale, in caso di successo, dei dividendi. Come mostrato nell’articolo sulle azioni, i profitti sono aumentati solo negli ultimi 15 anni del 271,1%, da poco sopra i 10 miliardi di euro nel 2004 a oltre 38 miliardi di euro, solo tra le aziende tedesche del DAX.
Aumento del 271,1% dei dividendi in 15 anni
Questo è l’andamento dei pagamenti dei dividendi delle aziende del DAX negli anni da 2003 a 2019 (in miliardi di euro).
- 2003: 10,3 miliardi
- 2005: 15,2 miliardi
- 2007: 23,5 miliardi
- 2009: 22,1 miliardi
- 2011: 26,0 miliardi
- 2013: 28,0 miliardi
- 2015: 30,1 miliardi
- 2017: 32,1 miliardi
- 2019: 38,6 miliardi
Investimenti attuali: Le forme di investimento più popolari
Quali delle seguenti forme di investimento sono attualmente le più popolari? Questa statistica dell’Ufficio federale rappresenta il risultato di un sondaggio con oltre 1.000 intervistati, che mostra le diverse forme preferite di investimento in Germania. Al momento del sondaggio, “circa il 27% delle persone intervistate possedeva una polizza vita. Nel 2011, circa il 40% degli intervistati aveva dichiarato di aver sottoscritto una polizza vita per la previdenza pensionistica”.
13% in meno di polizze vita in 8 anni
Per ulteriori informazioni sulla statistica trovi su Statista
| 2019 | 2018 | 2017 | 2016 | 2015 | 2014 | 2013 | 2012 | 2011 | |
|---|---|---|---|---|---|---|---|---|---|
| Immobilien | 28% | 31% | 27% | 27% | 27% | 29% | 28% | 29% | 30% |
| un contratto o piano di risparmio per l’edilizia | 28% | 26% | 28% | 31% | 32% | 32% | 29% | 33% | 33% |
| un’assicurazione sulla vita | 27% | 30% | 30% | 31% | 34% | 35% | 32% | 38% | 40% |
| un conto a vista | 24% | 25% | 22% | 23% | 32% | 29% | 27% | 29% | 33% |
| quote di fondi | 24% | 20% | 17% | 18% | 23% | 20% | 21% | 23% | 25% |
| azioni | 15% | 15% | 13% | 13% | 15% | 12% | 13% | 15% | 16% |
| depositi a termine o a interesse fisso | 13% | 13% | 14% | 12% | 19% | 17% | 21% | 20% | 21% |
| netto: oro/argento | 13% | 12% | 8% | 7% | 11% | 8% | 7% | 11% | 8% |
| barre o monete d’oro | 11% | 10% | 7% | 6% | 9% | 7% | 6% | 9% | 6% |
| antichità, ad esempio un mobile molto vecchio* | 6% | 8% | 4% | 5% | 7% | 6% | 5% | – | – |
| oggetti d’arte, ad esempio dipinti* | 4% | 4% | 3% | 3% | 5% | 4% | 4% | – | – |
| barre o monete d’argento | 4% | 6% | 3% | 2% | 5% | 4% | 3% | 6% | 4% |
| obbligazioni* | 4% | 3% | 2% | 3% | 4% | 2% | 3% | – | – |
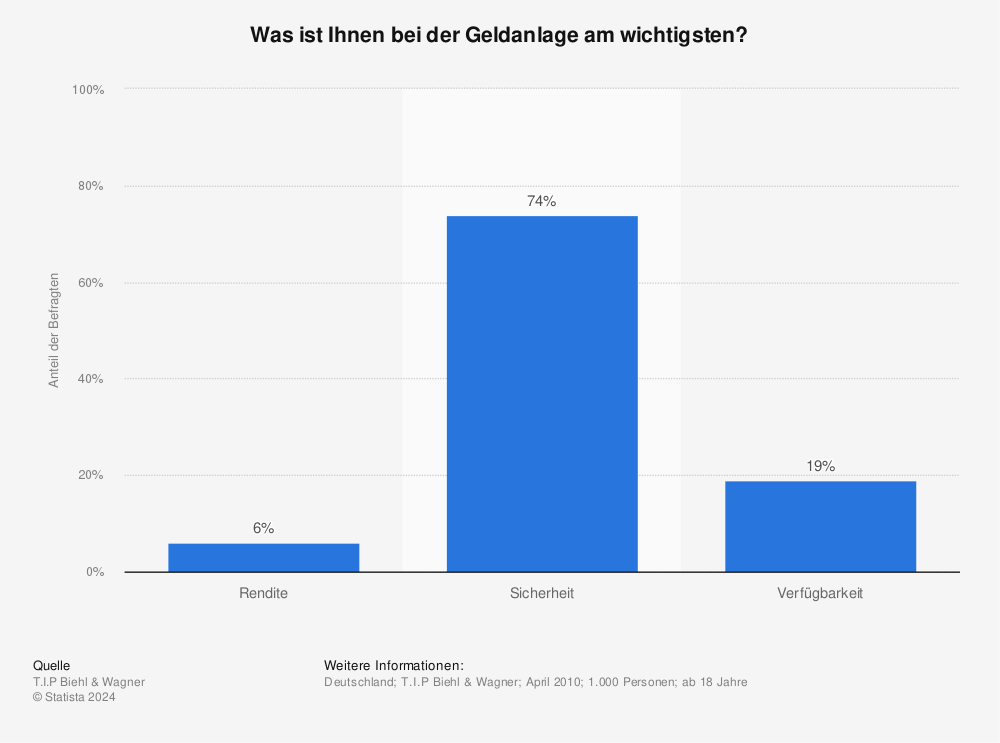
Rendimento o rischio?
Qual è l’aspetto più importante per gli investitori quando si tratta di investire?
 Fonte: Statista
I dieci principali fornitori istituzionali
Nel 2017, BlackRock e la Vanguard Group sono state le due maggiori gestioni patrimoniali nel settore istituzionale.
| Posizione | Gestore patrimoniale | Paese | Importo totale (in miliardi di USD) |
|---|---|---|---|
| 1 | BlackRock | USA | 6.288 |
| 2 | Vanguard Group | USA | 4.940 |
| 3 | State Street Global | USA | 2.782 |
| 4 | Fidelity Investments | USA | 2.449 |
| 5 | Allianz Group | Germania | 2.358 |
| 6 | J.P. Morgan Chase | USA | 2.034 |
| 7 | Bank of New York Mellon | USA | 1.893 |
| 8 | Capital Group | Francia | 1.778 |
| 9 | AXA Group | USA | 1.731 |
| 10 | AMUNDI | USA | 1.709 |
Fonte: Willis Towers Watson

I dieci principali fornitori privati
Nel settore privato, le banche svizzere sono tradizionalmente molto rappresentate. Anche nel 2018, la banca svizzera UBS ha guidato la classifica delle maggiori gestioni patrimoniali private.
| Posizione | Gestore patrimoniale | Paese | Importo totale (in miliardi di USD) |
|---|---|---|---|
| 1 | UBS | Svizzera | 2.404 |
| 2 | Morgan Stanley | USA | 1.972 |
| 3 | Bank of America | USA | 1.950 |
| 4 | Wells Fargo | USA | 922 |
| 5 | RBC | Canada | 791 |
| 6 | Credit Suisse | Svizzera | 719 |
| 7 | Citi | USA | 452 |
| 8 | J.P. Morgan Chase | USA | 435 |
| 9 | Goldman Sachs | USA | 413 |
| 10 | BNP Paribas | Francia | 362 |
Fonte: Scorpio Partnership
Statistiche e numeri
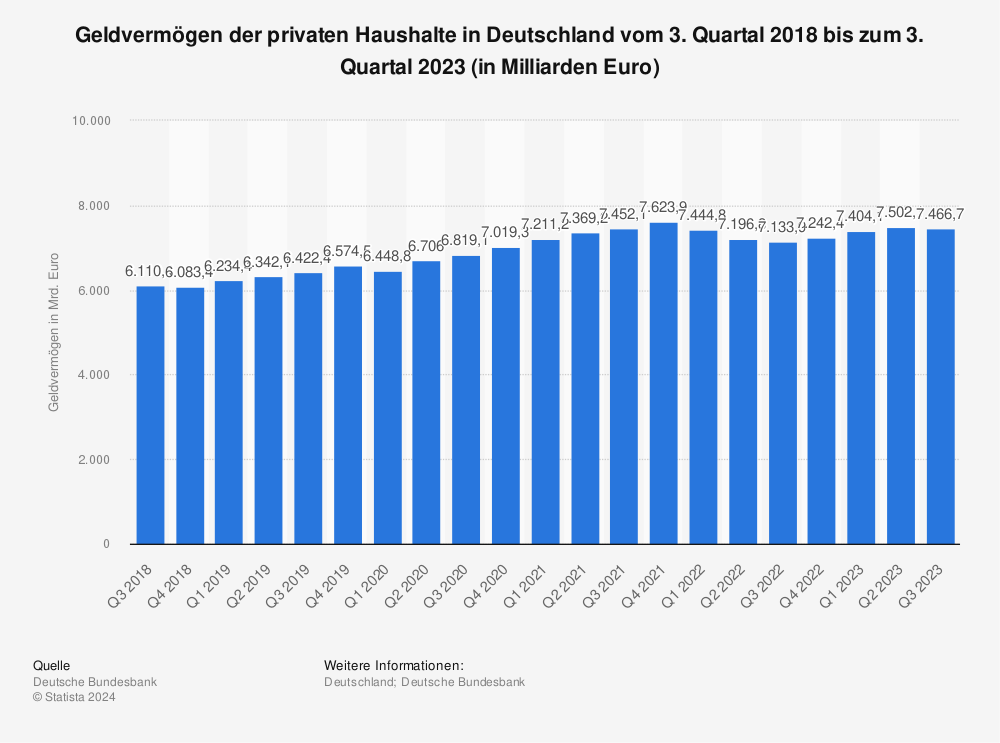
Patrimonio in contanti: Germania
Patrimonio monetario delle famiglie private in Germania dal secondo trimestre del 2014 al secondo trimestre del 2019 (in miliardi di euro).
 Fonte: Statista
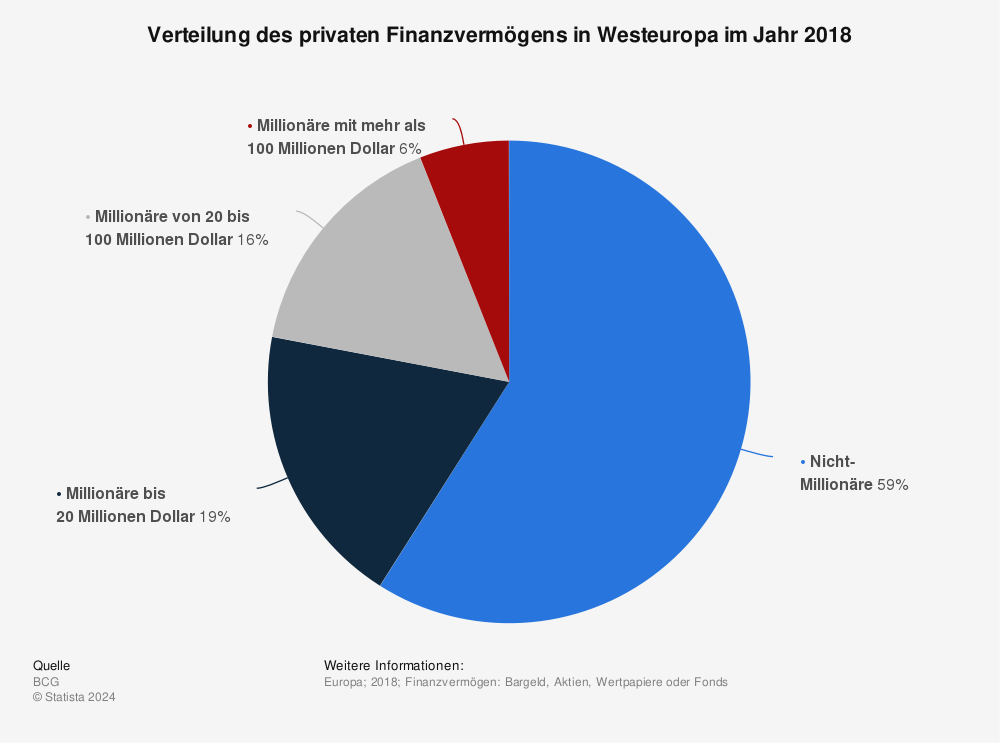
Patrimonio monetario: Europa occidentale
Distribuzione del patrimonio finanziario privato in Europa occidentale nel 2018.
 Fonte: Statista
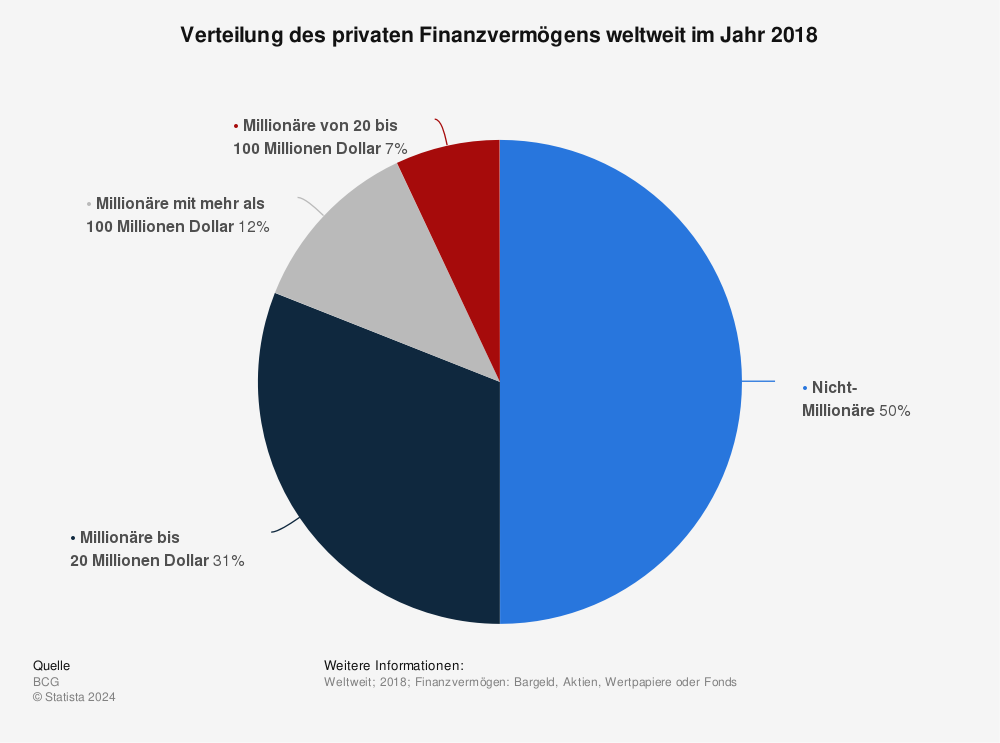
Patrimonio monetario: A livello mondiale
Distribuzione del patrimonio finanziario privato a livello mondiale nel 2018.
 Fonte: Statista

Infused Kitchen bei FIV: Das neue Cannabis-Kochportal

Bevande a base di cannabis: smoothie, tè, latte d'oro e ricette

Cannabis grigliate: BBQ, marinature & ricette per l'estate
Infused Kitchen: Ricette a base di cannabis per dolci da forno, cucina, grigliate e bevande

Pubblicità su social media: Più vendite grazie al marketing online mirato

Inizio di carriera dopo gli studi: Cosa cercano realmente i recruiter


Igiene del sonno: 10 regole per un sonno migliore – dimostrato scientificamente

Problemi di addormentamento: 8 cause comuni & ciò che i medici consigliano specificamente

Fasi del sonno spiegate: REM, sonno profondo e cosa accade nel tuo corpo ogni notte
Migliore sonno: Cosa raccomandano veramente i medici – Cause, fasi & consigli
